 خانه
در دنیای امروز که پیچیدگیهای اقتصادی هر روز بیشتر میشود، ضرورت افزایش سواد مالی بیش از هر زمان دیگری احساس میشود. بسیاری از افراد با وجود درآمد مناسب، همچنان با مشکلات مالی دستوپنجه نرم میکنند؛ چون نمیدانند چگونه منابع خود را مدیریت کنند. سواد مالی فقط به معنای دانستن مفاهیم اقتصادی نیست، بلکه توانایی تصمیمگیری درست در مورد درآمد، هزینه، پسانداز و سرمایهگذاری است.
وقتی فردی نداند چطور بودجهبندی کند یا ارزش پولش را حفظ نماید، حتی افزایش درآمد هم تأثیر پایداری در زندگیاش نخواهد داشت. در مقابل، کسانی که اصول مدیریت هوشمند پول را میشناسند، میتوانند با منابع محدود هم آرامش مالی بیشتری تجربه کنند و برای آینده خود برنامه داشته باشند.
این مهارت به افراد کمک میکند از تصمیمهای احساسی دوری کنند، بدهیهای غیرضروری نگیرند و مسیر روشنی برای رسیدن به اهداف مالی خود ترسیم نمایند. سواد مالی در زندگی شخصی، خانواده و حتی کسبوکار نقش کلیدی دارد و میتواند تفاوت میان استرس دائمی و احساس امنیت مالی را رقم بزند.
در این مقاله سایت پول یابی، به بررسی مفهوم واقعی سواد مالی، مهارتهای اصلی آن و روشهای کاربردی برای تقویت این توانایی میپردازم. هدف این است که خواننده بتواند با نگاهی واقعبینانه، گامهای عملی برای مدیریت بهتر پول خود بردارد و این مهارت را به بخشی از سبک زندگیاش تبدیل کند.
تعریف سواد مالی
سواد مالی مجموعهای از دانش و مهارتهایی است که به فرد کمک میکند منابع پولی خود را هوشمندانه مدیریت کند. این مفهوم فراتر از دانستن چند اصطلاح اقتصادی ساده است و شامل توانایی تصمیمگیری درست در موقعیتهای واقعی زندگی میشود. بسیاری از افراد تصور میکنند سواد مالی فقط به سرمایهگذاری مربوط است، در حالی که پایههای آن از مدیریت روزمره درآمد و هزینه آغاز میشود.
ضرورت افزایش سواد مالی زمانی بهتر درک میشود که ببینیم چگونه افراد با درآمد مشابه، نتایج مالی کاملاً متفاوتی دارند. کسی که این مهارت را دارد، میداند چه زمانی باید هزینه کند و چه زمانی باید صبر کند. او تفاوت میان نیاز و خواسته را تشخیص میدهد و برای آینده خود برنامه مشخصی دارد.
سواد مالی به زبان ساده یعنی توانایی خواندن وضعیت مالی خود و واکنش مناسب نشان دادن به آن. این مهارت شامل درک مفاهیمی مانند تورم، بهره، ریسک و ارزش زمانی پول است. بدون این درک، حتی تصمیمهای ساده مالی نیز میتواند پیامدهای بلندمدتی به همراه داشته باشد.
در عمل، فردی که سواد مالی دارد، بودجه ماهانهاش را میشناسد، بدهیهایش را کنترل میکند و برای اهداف مشخص پسانداز میکند. این توانایی به مرور باعث کاهش استرس مالی و افزایش احساس امنیت میشود. سواد مالی یک مهارت آموختنی است و با تمرین و آگاهی میتوان آن را تقویت کرد و راههای پولدار شدن را آموخت.
ضرورت افزایش سواد مالی در زندگی شخصی و کاری
در زندگی شخصی، مدیریت نادرست پول میتواند به تنشهای خانوادگی، بدهیهای انباشته و کاهش کیفیت زندگی منجر شود. بسیاری از مشکلات روزمره ریشه در تصمیمهای مالی احساسی و بدون برنامه دارند. وقتی فرد نداند چگونه منابع محدود خود را اولویتبندی کند، حتی درآمد مناسب نیز کافی به نظر نمیرسد.
ضرورت افزایش سواد مالی در محیط کار و کسبوکار نیز کاملاً مشهود است. کارآفرینان و فریلنسرها بیش از دیگران با نوسان درآمد مواجهاند و نیاز به برنامهریزی دقیق دارند. بدون این مهارت، سود حاصل از فعالیت اقتصادی به سرعت از بین میرود یا در مسیرهای اشتباه مصرف میشود.
افرادی که سواد مالی دارند، معمولاً در مذاکرات مالی، قیمتگذاری خدمات و مدیریت هزینههای کسبوکار عملکرد بهتری نشان میدهند. آنها میدانند چه زمانی باید سرمایهگذاری کنند و چه زمانی باید محافظهکار باشند. این آگاهی به تصمیمگیری منطقیتر و کاهش ریسکهای غیرضروری کمک میکند.
در نهایت، سواد مالی یک مهارت پایهای برای استقلال فردی است. چه در زندگی شخصی و چه در مسیر شغلی، کسانی که این توانایی را تقویت میکنند، کنترل بیشتری بر آینده خود دارند و کمتر تحت تأثیر شرایط بیرونی قرار میگیرند.
مهارتهای کلیدی سواد مالی
سواد مالی مجموعهای از مهارتهای بههمپیوسته است که هر کدام نقش مشخصی در مدیریت پول ایفا میکنند. یادگیری این مهارتها به صورت تدریجی و عملی امکانپذیر است و نیاز به دانش پیچیده دانشگاهی ندارد. مهم آن است که فرد بداند از کجا شروع کند و چگونه این تواناییها را در زندگی روزمره به کار بگیرد.
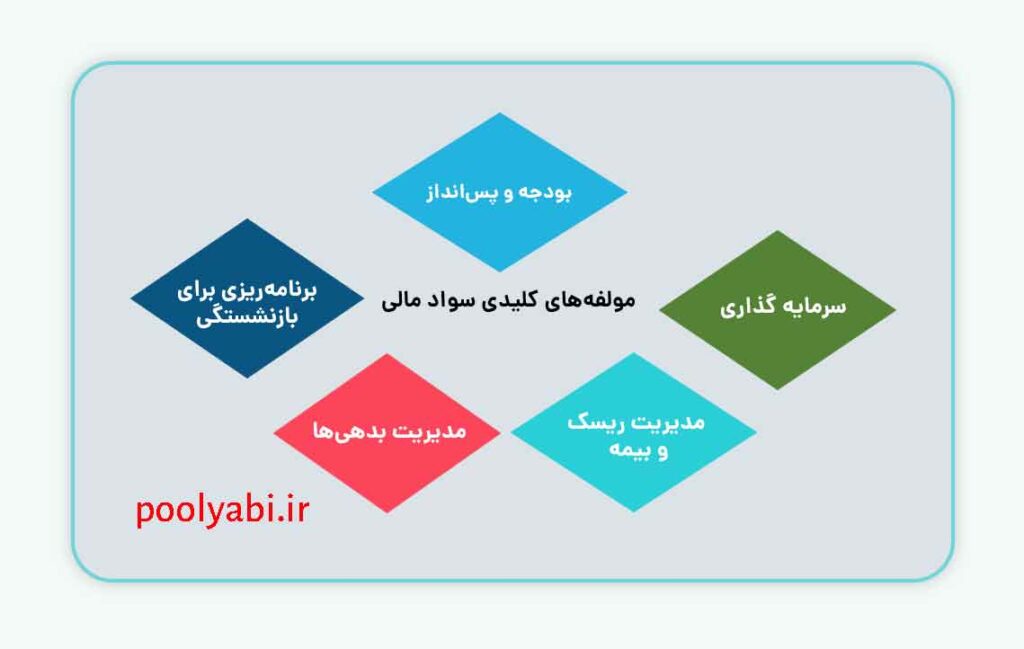
زمانی ضرورت افزایش سواد مالی بیشتر احساس میشود که ببینیم نبود حتی یکی از این مهارتها میتواند کل برنامه مالی فرد را مختل کند. شناخت درآمد، بودجهبندی، پسانداز، مدیریت بدهی و سرمایهگذاری پنج ستون اصلی این حوزه هستند. هر کدام از این مهارتها مکمل دیگری است و باید به صورت هماهنگ تقویت شوند.
در ادامه، هر یک از این مهارتهای کلیدی را به صورت جداگانه بررسی میکنم تا تصویر روشنتری از مسیر یادگیری به دست آید.
۱- شناخت درآمد و منابع مالی
اولین قدم در مدیریت پول، شناخت دقیق منابع درآمد است. بسیاری از افراد فقط به درآمد اصلی خود توجه میکنند و سایر منابع احتمالی را نادیده میگیرند. شناخت کامل ورودیهای مالی به فرد کمک میکند تصویر واقعیتری از وضعیت خود داشته باشد.
ضرورت افزایش سواد مالی در این بخش آن است که بدون آگاهی از میزان و پایداری درآمد، نمیتوان برنامهریزی درستی انجام داد. درآمد ثابت، درآمد متغیر، پاداشها و حتی درآمدهای جانبی باید مشخص شوند. این شفافیت پایه تمام تصمیمهای مالی بعدی است.
فردی که منابع درآمد خود را میشناسد، بهتر میتواند برای دوران کاهش درآمد یا هزینههای غیرمنتظره آماده باشد. ثبت منظم ورودیهای مالی، حتی برای چند ماه، دید روشنی ایجاد میکند و از تصمیمهای عجولانه جلوگیری مینماید.
۲- بودجهبندی و کنترل هزینهها
بودجهبندی یعنی تعیین مسیر مشخص برای پول قبل از خرج کردن آن. این مهارت به فرد کمک میکند بداند هر ریال کجا میرود و آیا با اولویتهایش همخوانی دارد یا خیر. بدون بودجه، کنترل هزینهها تقریباً غیرممکن میشود.
ضرورت افزایش سواد مالی در حوزه بودجهبندی آنجاست که بسیاری از مشکلات مالی از خرجهای کوچک و تکراری ناشی میشود. ثبت هزینهها، دستهبندی آنها و مقایسه با درآمد، واقعیتهای پنهان را آشکار میکند. این کار در ابتدا زمانبر به نظر میرسد اما به سرعت به عادت تبدیل میشود.
بودجهبندی موفق نیاز به انعطاف دارد. شرایط زندگی تغییر میکند و بودجه نیز باید قابل بازنگری باشد. هدف اصلی، ایجاد تعادل پایدار میان درآمد و هزینه است، نه محدودیت شدید و غیرواقعی.
۳- پسانداز اصولی
پسانداز اصولی به معنای کنار گذاشتن بخشی از درآمد به صورت منظم و هدفمند است. این کار نباید به باقیمانده پول در پایان ماه وابسته باشد، بلکه باید به عنوان اولویت اول در نظر گرفته شود. پسانداز منظم، پایهای برای امنیت مالی ایجاد میکند.
ضرورت افزایش سواد مالی در این حوزه به این دلیل است که بسیاری افراد پسانداز را به آینده موکول میکنند و هیچگاه شروع نمیکنند. تعیین درصد مشخصی از درآمد و انتقال خودکار آن به حساب جداگانه، یکی از مؤثرترین روشهاست. حتی مبالغ کوچک در بلندمدت اثر قابل توجهی دارند.
پسانداز اصولی باید با هدف مشخص همراه باشد. صندوق اضطراری، اهداف کوتاهمدت و اهداف بلندمدت هر کدام نیاز به برنامهریزی جداگانه دارند. این تفکیک باعث میشود فرد کمتر وسوسه شود به پساندازهای خود دست بزند.
۴- مدیریت بدهی
بدهی بخش اجتنابناپذیر زندگی بسیاری از افراد است، اما نحوه مدیریت آن تفاوت بزرگی ایجاد میکند. بدهی خوب معمولاً برای ایجاد دارایی یا افزایش درآمد استفاده میشود، در حالی که بدهی بد صرف هزینههای مصرفی میگردد. تشخیص این تفاوت اهمیت بالایی دارد.
ضرورت افزایش سواد مالی در مدیریت بدهی آن است که بدهی کنترلنشده میتواند بخش بزرگی از درآمد را ببلعد. اولویتبندی بدهیها بر اساس نرخ بهره، تنظیم برنامه بازپرداخت و پرهیز از بدهیهای جدید غیرضروری از اصول اولیه است. افراد باید همیشه توان بازپرداخت خود را واقعبینانه ارزیابی کنند.
مدیریت درست بدهی به معنای حذف کامل آن نیست، بلکه به معنای کنترل آگاهانه و کاهش هزینههای اضافی ناشی از بهره است. این مهارت آرامش ذهنی بیشتری نیز به همراه دارد.
۵- آشنایی با سرمایهگذاری
سرمایهگذاری به معنای استفاده از پول برای ایجاد بازدهی در آینده است. این مهارت به افراد کمک میکند ارزش داراییهای خود را در برابر کاهش قدرت خرید حفظ کنند یا افزایش دهند. آشنایی اولیه با مفاهیم ریسک، بازده و افق زمانی ضروری است.
ضرورت افزایش سواد مالی در حوزه سرمایهگذاری از آنجا ناشی میشود که بسیاری بدون دانش کافی وارد بازار میشوند و دچار زیان میگردند. شروع با مبالغ کوچک، یادگیری تدریجی و تنوعبخشی از اصول مهم هستند. هدف نباید سود سریع باشد، بلکه ساخت عادت سرمایهگذاری بلندمدت است.
آشنایی با سرمایهگذاری به معنای پیچیده کردن امور نیست. درک پایهای از گزینههای موجود و انتخاب متناسب با شرایط شخصی، گام مهمی در مسیر استقلال مالی محسوب میشود. علاوه بر اینها، آموختن راهنمای جامع سرمایه گذاری امن و پرسود در ایران می تواند کمک رسان باشد.
اصول بودجهبندی و مدیریت هزینه
بودجهبندی یکی از مهمترین مهارتهای مالی است که به فرد کمک میکند مسیر حرکت پول خود را از قبل مشخص کند. بدون داشتن یک برنامه مشخص، هزینهها به سرعت از کنترل خارج میشوند و فرد در پایان ماه با کمبود یا بدهی مواجه میگردد. بسیاری از مشکلات مالی روزمره ریشه در همین نبود برنامهریزی ساده دارند.
وقتی شخص بداند درآمد ماهانهاش چقدر است و قرار است هر بخش از آن در کجا مصرف شود، تصمیمگیریهای مالیاش منطقیتر و آرامتر میشود. این کار در ابتدا ممکن است کمی وقتگیر به نظر برسد، اما به سرعت به یک عادت مفید و ضروری تبدیل میگردد. در واقع ضرورت افزایش سواد مالی در این حوزه کاملاً مشهود است، چون بدون بودجه حتی درآمد خوب هم معمولاً به نتیجه مطلوب نمیرسد.
هدف اصلی بودجهبندی محدود کردن زندگی یا ایجاد حس محرومیت نیست، بلکه ایجاد نظم، اولویتبندی درست و جلوگیری از خرجهای احساسی است. فردی که بودجه مشخص دارد، بهتر میتواند برای اهداف مهمتر پسانداز کند و از هزینههای غیرضروری دوری نماید. این مهارت به مرور باعث کاهش استرس مالی و افزایش احساس کنترل بر زندگی میشود و پایهای محکم برای سایر تصمیمهای مالی فراهم میکند.
۱- روشهای عملی بودجهبندی
یکی از سادهترین و شناختهشدهترین روشها، قانون ۵۰/۳۰/۲۰ است. در این روش حدود نیمی از درآمد به نیازهای ضروری، سی درصد به خواستهها و تفریحات و بیست درصد به پسانداز و اهداف مالی اختصاص مییابد. این شیوه برای شروع بسیار کاربردی است و نیاز به محاسبات پیچیده ندارد، هرچند میتوان درصدها را متناسب با شرایط شخصی کمی تغییر داد.
روش دیگر بودجهبندی بر اساس صفر است که در آن تمام درآمد از قبل به بخشهای مختلف تخصیص داده میشود و هیچ پولی بدون برنامه باقی نمیماند. در این حالت فرد مجبور میشود آگاهانه برای هر ریال تصمیم بگیرد. ثبت روزانه یا هفتگی هزینهها نیز کمک بزرگی میکند تا واقعیت خرجها بهتر دیده شود و انحراف از برنامه مشخص گردد.
بسیاری از افراد از اپلیکیشنهای ساده موبایل یا حتی یک دفترچه یادداشت معمولی برای پیگیری بودجه استفاده میکنند. مهم این است که روش انتخابشده ساده، شفاف و قابل ادامه باشد. ضرورت افزایش سواد مالی اینجاست که بدون پیگیری منظم و واقعی، بودجه فقط روی کاغذ میماند و تأثیر عملی در زندگی ایجاد نمیکند.
۲- شناسایی هزینههای ضروری و غیرضروری
هزینههای ضروری شامل مواردی مانند مسکن، خوراک پایه، حملونقل ضروری و قبوض هستند که حذف یا کاهش شدید آنها زندگی روزمره را مختل میکند. در مقابل، هزینههای غیرضروری معمولاً شامل خریدهای تفننی، اشتراکهای فراموششده، تفریحات بیش از حد و خریدهای احساسی میشوند. تشخیص درست این دو دسته، اولین و مهمترین گام برای کنترل بهتر پول است.
بسیاری از افراد برخی هزینهها را ضروری میدانند که در واقع قابل کاهش یا حتی حذف هستند. برای مثال، خرید مداوم غذا از بیرون یا استفاده همیشگی از تاکسی میتواند با برنامهریزی سادهتر و جایگزینهای ارزانتر مدیریت شود. بررسی دقیق چند ماه گردش حساب به فرد کمک میکند الگوهای پنهان خرج کردن خود را بهتر بشناسد و واقعیت را ببیند.
وقتی شخص بتواند این دو دسته هزینه را به درستی از هم جدا کند، اولویتبندی برایش بسیار راحتتر میشود. در این مرحله ضرورت افزایش سواد مالی خود را نشان میدهد، چون بدون این تشخیص دقیق، تلاش برای کاهش هزینه معمولاً موقت، احساسی و بدون دوام خواهد بود و به نتیجه پایدار نمیرسد.
۳- کنترل هزینههای پنهان
هزینههای پنهان معمولاً مبالغ کوچکی هستند که به صورت تکراری و نامحسوس از حساب خارج میشوند و در نگاه اول به چشم نمیآیند. اشتراکهای فراموششده، کارمزدهای بانکی، خریدهای کوچک روزانه، هزینههای جانبی اپلیکیشنها و پرداختهای خودکار از این دستهاند. این مبالغ به ظاهر ناچیز در طول یک ماه میتوانند رقم قابل توجهی شوند.
برای کنترل این هزینهها، بررسی منظم و دقیق گردش حساب بانکی بسیار مؤثر است. بسیاری از افراد با دیدن جزئیات تراکنشهای یک یا دو ماه گذشته متوجه میشوند بخش قابل توجهی از پولشان بدون آگاهی و برنامهریزی خرج شده است. تعیین سقف مشخص برای هزینههای متفرقه و بازبینی ماهانه اشتراکها نیز میتواند کمککننده باشد.
آگاهی از وجود این هزینهها باعث میشود فرد دقت بیشتری در خرجهای روزمره داشته باشد و تصمیمهای آگاهانهتری بگیرد. در واقع ضرورت افزایش سواد مالی در کنترل هزینههای پنهان کاملاً احساس میشود، چون این بخش اغلب نادیده گرفته میشود و به مرور قدرت پسانداز و انعطاف مالی فرد را کاهش میدهد.
پسانداز هوشمند و ایجاد صندوق اضطراری
پسانداز هوشمند به معنای کنار گذاشتن منظم و هدفمند بخشی از درآمد است، نه منتظر ماندن برای باقیمانده پول در پایان ماه. این کار باید به عنوان یک اولویت جدی در نظر گرفته شود و با هدف مشخص انجام گردد. پسانداز اصولی پایهای محکم برای امنیت مالی و آرامش ذهنی ایجاد میکند.
بسیاری از افراد پسانداز را کار دشوار یا مخصوص پردرآمدها میدانند، در حالی که با شروع مبالغ کوچک و افزایش تدریجی آن میتوان به نتایج خوبی رسید. داشتن هدف روشن باعث میشود انگیزه حفظ شود و فرد کمتر وسوسه شود به پسانداز خود دست بزند. در این مسیر ضرورت افزایش سواد مالی اهمیت ویژهای پیدا میکند.
پسانداز هوشمند فقط جمع کردن پول نیست، بلکه مدیریت درست آن برای رسیدن به اهداف کوتاهمدت و بلندمدت است. این مهارت به مرور باعث افزایش احساس امنیت و کاهش نگرانی دائمی از آینده میشود و فرد را برای فرصتها و چالشهای مالی آمادهتر میسازد.
۱- اهمیت پسانداز منظم
پسانداز منظم یکی از مؤثرترین و سادهترین عادتهای مالی است که تأثیر آن در بلندمدت کاملاً مشهود میشود. حتی مبالغ نسبتاً کوچک اگر به صورت مستمر و منظم کنار گذاشته شوند، میتوانند به رقم قابل توجهی تبدیل گردند. نظم و تداوم در این کار بسیار مهمتر از مقدار اولیه پسانداز است.
افرادی که پسانداز را به صورت نامنظم و موردی انجام میدهند، معمولاً به نتیجه مطلوب و پایداری نمیرسند. تعیین روز مشخص در ماه برای انتقال خودکار پول به حساب پسانداز میتواند این عادت را تثبیت کند و وابستگی آن را به اراده لحظهای کاهش دهد. این کار به مرور باعث میشود پسانداز به بخشی طبیعی از سبک زندگی تبدیل شود.
در شرایطی که هزینههای غیرمنتظره همیشه وجود دارند، یادگیری روش های پسانداز کردن در زندگی نقش یک محافظ مهم را ایفا میکند. ضرورت افزایش سواد مالی در این بخش آن است که بدون این عادت پایدار، فرد همواره در معرض فشارهای مالی ناگهانی و تصمیمهای اجباری قرار میگیرد.
۲- روشهای کاربردی پسانداز
یکی از روشهای بسیار مؤثر، پرداخت اول به خود است؛ یعنی قبل از هر هزینهای، بخشی از درآمد به حساب پسانداز منتقل شود. این روش ساده اما بسیار کاربردی است و وابستگی پسانداز به باقیمانده پول در پایان ماه را از بین میبرد. استفاده از انتقال خودکار بانکی نیز کمک بزرگی به تداوم این عادت میکند.
روش دیگر، پسانداز بر اساس اهداف مشخص و جداگانه است. برای مثال میتوان حسابها یا پوشههای مجازی جداگانهای برای صندوق اضطراری، سفر، خریدهای بزرگ یا اهداف بلندمدت در نظر گرفت. این تفکیک باعث میشود فرد بهتر بتواند پیشرفت خود را دنبال کند و انگیزهاش حفظ شود.
کاهش تدریجی برخی هزینههای غیرضروری و اختصاص همان مبلغ آزادشده به پسانداز نیز روشی عملی و کمفشار است. ضرورت افزایش سواد مالی اینجاست که انتخاب روش مناسب با شرایط و روحیه شخصی، احتمال موفقیت و تداوم را بسیار بالاتر میبرد.
۳- ساخت صندوق اضطراری
صندوق اضطراری مبلغی است که برای پوشش هزینههای غیرمنتظره مانند بیماری، تعمیرات ضروری یا از دست دادن موقت درآمد کنار گذاشته میشود. توصیه میشود این صندوق معادل سه تا شش ماه هزینههای ضروری زندگی باشد. دسترسی نسبتاً آسان به این پول اهمیت دارد، اما نباید به راحتی برای مخارج روزمره یا خواستههای غیرضروری استفاده شود.
ساخت این صندوق باید اولویت اول هر برنامه پسانداز باشد. تا زمانی که صندوق اضطراری به سطح قابل قبولی نرسیده، بهتر است بخش اصلی پسانداز به آن اختصاص یابد. این کار باعث میشود فرد در شرایط سخت مجبور به قرض گرفتن با بهره بالا یا فروش داراییهای مهم خود نشود.
داشتن صندوق اضطراری احساس امنیت مالی قابل توجهی ایجاد میکند و آرامش ذهنی به همراه دارد. در این مرحله ضرورت افزایش سواد مالی کاملاً مشخص است، چون بدون این پشتوانه، هر اتفاق غیرمنتظرهای میتواند برنامه مالی فرد را به طور جدی مختل کند.
۴- تفاوت پسانداز و سرمایهگذاری
پسانداز معمولاً برای اهداف کوتاهمدت و حفظ اصل پول انجام میشود و ریسک بسیار کمی دارد. در مقابل، سرمایهگذاری با هدف رشد پول در افق زمانی بلندمدت صورت میگیرد و معمولاً با درجاتی از ریسک همراه است. درک درست این تفاوت برای مدیریت منطقی منابع مالی ضروری است.
بسیاری از افراد این دو مفهوم را با هم اشتباه میگیرند و انتظار دارند پسانداز معمولی بازدهی بالایی مشابه سرمایهگذاری داشته باشد. در حالی که پسانداز بیشتر نقش محافظتی و نقدینگی دارد و سرمایهگذاری برای افزایش ارزش پول در برابر تورم و رشد بلندمدت به کار میرود. هر کدام جایگاه مشخص و مکمل خود را دارند.
ترکیب درست و متعادل این دو باعث ایجاد تعادل در برنامه مالی فرد میشود. ضرورت افزایش سواد مالی در تشخیص این تفاوت آن است که شخص بتواند منابع خود را متناسب با اهداف، افق زمانی و میزان ریسکپذیریاش به درستی تخصیص دهد.
مدیریت بدهی و وامهای شخصی
بدهی بخش رایجی از زندگی مالی بسیاری از افراد است، اما نحوه برخورد با آن تفاوت بزرگی ایجاد میکند. مدیریت نادرست بدهی میتواند بخش قابل توجهی از درآمد را ببلعد و استرس طولانیمدتی ایجاد کند. در مقابل، مدیریت آگاهانه باعث میشود بدهی به ابزاری قابل کنترل تبدیل شود نه یک بار سنگین.
بسیاری از مشکلات مالی زمانی آغاز میشود که فرد بدون ارزیابی دقیق توان بازپرداخت، وام یا بدهی جدید میپذیرد. شناخت انواع بدهی، اولویتبندی آنها و داشتن برنامه مشخص برای تسویه، مهارتهای ضروری در این حوزه هستند. در این میان ضرورت افزایش سواد مالی نقش مهمی ایفا میکند، چون بدون آگاهی، بدهی به سرعت از کنترل خارج میشود.
هدف از مدیریت بدهی، حذف کامل آن در کوتاهمدت نیست، بلکه کنترل هزینههای ناشی از بهره و جلوگیری از انباشت بدهیهای غیرضروری است. این مهارت به مرور آرامش ذهنی بیشتری ایجاد میکند و فضای مالی فرد را برای پسانداز و سرمایهگذاری بازتر میسازد.
۱- انواع بدهی خوب و بد
بدهی خوب معمولاً برای ایجاد دارایی یا افزایش درآمد استفاده میشود. وام مسکن، وام تحصیلی یا وام برای راهاندازی کسبوکار در شرایط مناسب میتواند در این دسته قرار گیرد. این نوع بدهی در بلندمدت پتانسیل ایجاد ارزش دارد و بازپرداخت آن معمولاً با برنامهریزی امکانپذیر است.
در مقابل، بدهی بد بیشتر صرف هزینههای مصرفی و کوتاهمدت میشود. خریدهای اقساطی غیرضروری، کارتهای اعتباری با بهره بالا و وامهایی که برای تفریح یا کالاهای مصرفی گرفته میشوند، نمونههای رایج این نوع بدهی هستند. این بدهیها معمولاً دارایی ماندگاری ایجاد نمیکنند و هزینه بهره آنها بالاست.
تشخیص درست میان این دو نوع بدهی به فرد کمک میکند تصمیمهای منطقیتری بگیرد. ضرورت افزایش سواد مالی در این بخش آن است که بسیاری بدون توجه به این تفاوت، هر بدهی را یکسان میبینند و در نتیجه بار مالی خود را سنگینتر میکنند.
۲- راهکارهای کاهش و تسویه بدهی
اولین گام برای کاهش بدهی، تهیه فهرست کامل تمام بدهیها به همراه مبلغ، نرخ بهره و تاریخ سررسید است. این شفافیت به فرد کمک میکند تصویر واقعی از وضعیت خود داشته باشد. پس از آن میتوان بدهیها را بر اساس نرخ بهره یا مبلغ اولویتبندی کرد.
یکی از روشهای رایج، تمرکز روی بدهی با بالاترین نرخ بهره است تا هزینه اضافی کاهش یابد. روش دیگر شروع از کوچکترین بدهی برای ایجاد حس پیشرفت و انگیزه است. در هر دو حالت، پرداخت منظم و بیشتر از حداقل مبلغ ماهانه اهمیت زیادی دارد.
کاهش هزینههای غیرضروری و اختصاص مبلغ آزادشده به تسویه بدهی نیز بسیار مؤثر است. ضرورت افزایش سواد مالی اینجاست که بدون برنامه مشخص و پیگیری مستمر، تلاش برای کاهش بدهی معمولاً نیمهکاره میماند و نتیجه مطلوبی به همراه ندارد.
۳- اصول گرفتن وام هوشمند
وام هوشمند زمانی گرفته میشود که هدف مشخص، منطقی و مولد داشته باشد. قبل از اقدام، باید توان بازپرداخت ماهانه به دقت محاسبه شود و فشار بیش از حد به بودجه وارد نگردد. نسبت قسط به درآمد نباید از حد معقول فراتر رود تا فضای مالی فرد مختل نشود.
مقایسه شرایط وامهای مختلف از نظر نرخ بهره، مدت بازپرداخت و هزینههای جانبی ضروری است. عجله در پذیرش اولین پیشنهاد میتواند هزینه نهایی را به شکل قابل توجهی افزایش دهد. خواندن دقیق قرارداد و آگاهی از تمام شرایط نیز از اصول مهم محسوب میشود.
وام باید با برنامه مشخص برای بازپرداخت همراه باشد و تا حد امکان از تمدید یا استمهالهای مکرر پرهیز شود. ضرورت افزایش سواد مالی در این حوزه کاملاً مشهود است، چون تصمیم عجولانه برای گرفتن وام میتواند سالها بار مالی ایجاد کند.
مبانی سرمایهگذاری برای افراد عادی
سرمایهگذاری برای بسیاری از افراد موضوعی پیچیده و دلهرهآور به نظر میرسد، در حالی که اصول اولیه آن قابل یادگیری و اجراست. هدف اصلی سرمایهگذاری، حفظ و رشد ارزش پول در طول زمان است. این کار نیاز به دانش تخصصی بسیار بالا ندارد، اما نیازمند آگاهی، صبر و نظم است.
افراد عادی میتوانند با شروع مبالغ کوچک و یادگیری تدریجی وارد این مسیر شوند. مهم آن است که انتظارات واقعبینانه داشته باشند و به دنبال سودهای سریع و غیرعادی نباشند. در این میان ضرورت افزایش سواد مالی اهمیت ویژهای دارد، چون تصمیمهای ناآگاهانه در سرمایهگذاری میتواند به زیان منجر شود.
سرمایهگذاری موفق بیشتر به رفتار و نظم فرد وابسته است تا شانس یا پیشبینیهای دقیق بازار. شناخت اصول پایه، انتخاب روشهای متناسب با شرایط شخصی و اجتناب از اشتباهات رایج، مسیر را بسیار امنتر میکند.
۱- اصول اولیه سرمایهگذاری
اولین اصل، درک مفهوم ریسک و بازده است. معمولاً هرچه انتظار بازدهی بالاتر باشد، میزان ریسک نیز افزایش مییابد. افراد باید میزان تحمل ریسک خود را بشناسند و بر اساس آن تصمیم بگیرند. افق زمانی نیز نقش مهمی دارد؛ سرمایهگذاریهای بلندمدت معمولاً نوسانات کوتاهمدت را بهتر تحمل میکنند.
اصل بعدی، تنوعبخشی است. قرار دادن تمام سرمایه در یک دارایی یا یک حوزه، ریسک را به شکل غیرضروری بالا میبرد. شروع با مبالغی که فرد توان از دست دادن موقت آن را دارد نیز توصیه میشود تا فشار روانی کاهش یابد.
یادگیری مستمر و پرهیز از تصمیمهای احساسی از دیگر اصول مهم هستند. ضرورت افزایش سواد مالی در این بخش آن است که بدون درک این مفاهیم پایه، فرد به راحتی تحت تأثیر هیجانات بازار قرار میگیرد و اشتباهات پرهزینه مرتکب میشود.
۲- روشهای کمریسک حفظ ارزش پول
برای افرادی که حفظ اصل سرمایه برایشان اولویت دارد، روشهای کمریسکتری وجود دارد. سپردههای بانکی، اوراق با درآمد ثابت و برخی صندوقهای سرمایهگذاری با ریسک پایین از جمله این گزینهها هستند. این روشها معمولاً بازدهی محدودتری دارند اما نوسان کمتری را تجربه میکنند.
هدف این دسته از روشها بیشتر حفظ قدرت خرید در برابر کاهش ارزش پول است تا کسب سودهای بالا. انتخاب میان این گزینهها باید بر اساس میزان نقدشوندگی مورد نیاز و افق زمانی فرد انجام شود. مقایسه کارمزدها و شرایط هر کدام نیز اهمیت دارد.
هیچ روشی کاملاً بدون ریسک نیست، اما میتوان سطح ریسک را به شکل قابل توجهی کاهش داد. ضرورت افزایش سواد مالی اینجاست که فرد بتواند میان گزینههای موجود، مناسبترین انتخاب را متناسب با شرایط خود انجام دهد و دچار سردرگمی نشود.
۳- اشتباهات رایج سرمایهگذاران مبتدی
یکی از رایجترین اشتباهات، ورود به سرمایهگذاری با انتظار سود سریع و بدون دانش کافی است. بسیاری تحت تأثیر تبلیغات یا صحبتهای دیگران تصمیم میگیرند و بعد با زیان مواجه میشوند. نداشتن برنامه مشخص و افق زمانی روشن نیز از دیگر خطاهای متداول است.
اشتباه دیگر، تمرکز بیش از حد روی یک دارایی و نادیده گرفتن تنوع است. همچنین برخی افراد با دیدن کاهش ارزش موقت، دچار ترس میشوند و در بدترین زمان خارج میگردند. تصمیمگیری احساسی یکی از بزرگترین دشمنان سرمایهگذاری موفق محسوب میشود.
یادگیری از اشتباهات دیگران و شروع محتاطانه میتواند از تکرار این خطاها جلوگیری کند. ضرورت افزایش سواد مالی در این حوزه کاملاً احساس میشود، چون آگاهی از اشتباهات رایج، احتمال تکرار آنها را به شکل معناداری کاهش میدهد.
۴- ایجاد سبد سرمایهگذاری ساده
سبد سرمایهگذاری ساده به معنای ترکیب چند دارایی مختلف با هدف کاهش ریسک و ایجاد تعادل است. برای افراد عادی، نیازی به پیچیده کردن بیش از حد سبد نیست. ترکیبی از گزینههای کمریسک و گزینههای رشدمحور متناسب با شرایط شخصی میتواند کافی باشد.
تعیین درصد تقریبی برای هر بخش از سبد و بازبینی دورهای آن توصیه میشود. با تغییر شرایط زندگی یا اهداف، ممکن است نیاز به تنظیم مجدد سبد وجود داشته باشد. سادگی سبد باعث میشود فرد بهتر بتواند آن را مدیریت و پیگیری کند.
هدف از ایجاد سبد، حذف کامل ریسک نیست، بلکه مدیریت هوشمندانه آن است. ضرورت افزایش سواد مالی در این بخش آن است که فرد بتواند سبد خود را آگاهانه و متناسب با واقعیتهای زندگیاش طراحی کند، نه بر اساس هیجان یا توصیههای عمومی.
اشتباهات رایج در مدیریت مالی
بسیاری از مشکلات مالی افراد نه به دلیل کمبود درآمد، بلکه به خاطر اشتباهات تکراری در مدیریت پول ایجاد میشود. این اشتباهات معمولاً به مرور زمان انباشته میشوند و اثر خود را نشان میدهند. شناخت آنها اولین قدم برای جلوگیری از تکرار و اصلاح مسیر است.
افراد اغلب بدون آگاهی از این الگوهای نادرست، سالها به همان شیوه ادامه میدهند و نتیجه مطلوبی نمیگیرند. برخی از این خطاها به ظاهر کوچک به نظر میرسند، اما در بلندمدت تأثیر قابل توجهی بر وضعیت مالی میگذارند. در این میان ضرورت افزایش سواد مالی اهمیت پیدا میکند، چون آگاهی از اشتباهات رایج میتواند از زیانهای بزرگ جلوگیری کند.
بررسی این خطاها به فرد کمک میکند رفتارهای مالی خود را بهتر بشناسد و در صورت نیاز تغییر دهد. اصلاح تدریجی این اشتباهات معمولاً مؤثرتر از تغییرات ناگهانی و شدید است و نتایج پایدارتری به همراه دارد.
۱- نداشتن برنامه مالی
نداشتن برنامه مالی مشخص یکی از رایجترین و در عین حال مخربترین اشتباهات است. وقتی فرد نداند پولش قرار است در چه مسیری حرکت کند، هزینهها به راحتی از کنترل خارج میشوند. در چنین شرایطی تصمیمها بیشتر احساسی و لحظهای گرفته میشوند تا منطقی و هدفمند.
بسیاری از افراد تصور میکنند چون درآمد محدودی دارند، نیازی به برنامه ندارند. در حالی که اتفاقاً با منابع محدود، برنامهریزی اهمیت بیشتری پیدا میکند. بدون برنامه، پسانداز معمولاً به تعویق میافتد و اهداف مالی مبهم باقی میمانند.
داشتن حتی یک برنامه ساده ماهانه میتواند تفاوت بزرگی ایجاد کند. ضرورت افزایش سواد مالی در این بخش آن است که بدون برنامه مشخص، فرد همواره در واکنش به شرایط قرار دارد و کمتر میتواند مسیر مالی خود را هدایت کند.
۲- مصرفگرایی بدون کنترل
مصرفگرایی بدون کنترل به معنای خرج کردن فراتر از نیاز واقعی و تحت تأثیر خواستههای لحظهای است. تبلیغات، مقایسه با دیگران و دسترسی آسان به خرید آنلاین این رفتار را تشدید میکنند. در نتیجه بخش قابل توجهی از درآمد صرف کالاها و خدماتی میشود که ارزش ماندگاری ندارند.
این الگو معمولاً با لذت کوتاهمدت همراه است، اما در ادامه احساس نارضایتی و کمبود ایجاد میکند. خریدهای کوچک و تکراری در ظاهر بیاهمیت به نظر میرسند، اما در مجموع رقم چشمگیری را تشکیل میدهند. بررسی هزینههای چند ماه گذشته اغلب واقعیت را آشکار میکند.
کنترل این رفتار نیازمند آگاهی و تمرین است. ضرورت افزایش سواد مالی اینجاست که فرد بتواند میان نیاز واقعی و خواسته هیجانی تفاوت قائل شود و تصمیمهای آگاهانهتری بگیرد.
۳- ترس از سرمایهگذاری
ترس از سرمایهگذاری باعث میشود بسیاری از افراد پول خود را فقط در حالت نقد یا سپرده بانکی نگه دارند. این ترس اغلب از ناآگاهی، تجربههای منفی دیگران یا اخبار نوسانات بازار نشأت میگیرد. در نتیجه فرصت حفظ ارزش پول در برابر کاهش قدرت خرید از دست میرود.
درست است که سرمایهگذاری با درجاتی از ریسک همراه است، اما عدم سرمایهگذاری نیز خود نوعی ریسک محسوب میشود. باقی ماندن طولانیمدت در حالت نقد میتواند ارزش واقعی دارایی را کاهش دهد. شروع با مبالغ کوچک و یادگیری تدریجی میتواند این ترس را کاهش دهد.
آگاهی و تجربه عملی به مرور اعتماد ایجاد میکند. ضرورت افزایش سواد مالی در این حوزه کاملاً مشهود است، چون ترس بدون دانش معمولاً به تصمیمهای بیش از حد محافظهکارانه و از دست رفتن فرصتها منجر میشود.
۴- نادیده گرفتن برنامهریزی بلندمدت
بسیاری از افراد تمام توجه خود را به هزینهها و نیازهای ماه جاری معطوف میکنند و آینده را به تعویق میاندازند. در نتیجه اهدافی مانند خرید مسکن، تأمین دوران بازنشستگی یا هزینههای مهم آینده بدون پشتوانه باقی میمانند. این رویکرد در کوتاهمدت شاید مشکلساز نباشد، اما در بلندمدت فشار زیادی ایجاد میکند.
برنامهریزی بلندمدت به معنای پیشبینی دقیق تمام جزئیات نیست، بلکه تعیین اهداف مشخص و حرکت تدریجی به سمت آنهاست. حتی پساندازهای کوچک منظم برای اهداف دوردست میتواند در طول زمان اثر قابل توجهی داشته باشد. نادیده گرفتن این بخش باعث میشود فرد همواره درگیر مسائل روزمره بماند.
ایجاد تعادل میان نیازهای حال و آینده مهارت مهمی است. ضرورت افزایش سواد مالی در این بخش آن است که بدون نگاه بلندمدت، تصمیمهای مالی معمولاً ناقص میمانند و فرصت ساختن آیندهای باثبات از دست میرود.
نقش سواد مالی در کسب درآمد و کسبوکار
سواد مالی فقط به مدیریت هزینههای شخصی محدود نمیشود و در حوزه کسب درآمد و راهاندازی کسبوکار نیز نقش مهمی دارد. بسیاری از افراد مهارت تولید درآمد دارند، اما به دلیل ضعف در مدیریت مالی، سود واقعی کمی به دست میآورند. تفاوت میان درآمد بالا و ثروت پایدار اغلب در همین نقطه مشخص میشود.
در کسبوکارهای کوچک و فعالیتهای اینترنتی، نوسان درآمد امری رایج است. بدون داشتن دید مالی روشن، فرد ممکن است دورههای پر درآمد را با خرجهای هیجانی پشت سر بگذارد و در دوران رکود با مشکل مواجه شود. جدا کردن حساب شخصی از حساب کسبوکار، ثبت دقیق هزینهها و محاسبه سود واقعی از مهارتهای ضروری هستند.
کسانی که سواد مالی دارند، معمولاً تصمیمهای بهتری در مورد قیمتگذاری، سرمایهگذاری مجدد و مدیریت ریسک میگیرند. آنها بهتر میتوانند تشخیص دهند چه بخشی از درآمد باید صرف رشد کسبوکار شود و چه بخشی پسانداز یا سرمایهگذاری گردد. در این میان ضرورت افزایش سواد مالی کاملاً احساس میشود، چون کسب درآمد بدون مدیریت درست، به تنهایی کافی نیست.
در نهایت، سواد مالی به کارآفرین و فرد شاغل کمک میکند تا درآمد خود را به دارایی تبدیل کند و وابستگی صرف به کار مداوم را کاهش دهد. این مهارت پایهای برای ایجاد ثبات و رشد بلندمدت در فعالیتهای اقتصادی است.
راههای افزایش سواد مالی
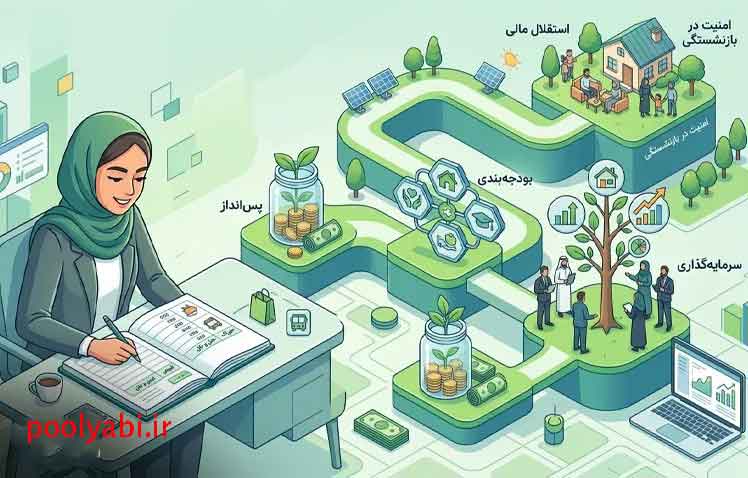
افزایش سواد مالی یک فرآیند تدریجی و کاملاً دستیافتنی است و نیاز به استعداد خاص یا تحصیلات پیچیده ندارد. مهم آن است که فرد با آگاهی و تمرین مستمر پیش برود. ترکیبی از یادگیری نظری و تجربه عملی معمولاً بهترین نتیجه را به همراه دارد.
بسیاری تصور میکنند برای تقویت این مهارت باید دورههای گرانقیمت شرکت کنند، در حالی که منابع ساده و در دسترس نیز میتوانند بسیار مؤثر باشند. شروع از مفاهیم پایه و پیشرفت مرحلهبهمرحله باعث میشود یادگیری عمیقتر و کاربردیتر شود. در این مسیر ضرورت افزایش سواد مالی به مرور برای فرد ملموستر میگردد.
نکته مهم این است که یادگیری بدون اجرا تأثیر محدودی دارد. هر مفهومی که آموخته میشود باید تا حد امکان در زندگی واقعی به کار گرفته شود تا به مهارت تبدیل گردد. با ادامه این روند، مدیریت پول به بخشی طبیعی از رفتار فرد تبدیل خواهد شد.
۱- مطالعه منابع معتبر
مطالعه کتابها و منابع معتبر یکی از پایهایترین روشها برای افزایش دانش مالی است. کتابهای کلاسیک در حوزه مدیریت پول و سرمایهگذاری مفاهیم بنیادینی را به زبان ساده آموزش میدهند. انتخاب منابع معتبر و پرهیز از مطالب اغراقآمیز اهمیت زیادی دارد.
خواندن منظم مقالات آموزشی و منابع تحلیلی نیز میتواند دیدگاه فرد را گستردهتر کند. بهتر است مطالعه با هدف مشخص انجام شود و پس از هر بخش، نکات کلیدی یادداشت گردد. این کار باعث میشود مطالب بهتر در ذهن بماند و قابلیت اجرا پیدا کند.
مطالعه صرف کافی نیست و باید با فکر کردن به شرایط شخصی همراه باشد. ضرورت افزایش سواد مالی اینجاست که فرد بتواند مفاهیم خواندهشده را با واقعیت زندگی خود پیوند بزند و از حالت تئوری خارج کند.
۲- تمرین عملی مدیریت پول
تمرین عملی مهمترین بخش یادگیری سواد مالی است. بودجهبندی ماهانه، ثبت هزینهها و بررسی منظم وضعیت مالی از جمله کارهایی هستند که باید به صورت مستمر انجام شوند. هرچه این تمرینها سادهتر و واقعیتر باشند، اثر آنها بیشتر خواهد بود.
شروع با مبالغ کوچک و اهداف قابل دسترس باعث میشود فرد دلسرد نشود و پیشرفت را احساس کند. برای مثال میتوان یک ماه تمام هزینهها را ثبت کرد یا درصد مشخصی از درآمد را به صورت آزمایشی پسانداز نمود. این تجربهها اعتمادبهنفس ایجاد میکنند.
اشتباه کردن در مسیر تمرین طبیعی است و بخشی از یادگیری محسوب میشود. ضرورت افزایش سواد مالی در این بخش آن است که دانش بدون تمرین به مهارت تبدیل نمیشود و تنها روی کاغذ باقی میماند.
۳- استفاده از ابزارهای کمکی
ابزارهای ساده میتوانند مدیریت مالی را بسیار آسانتر کنند. اپلیکیشنهای ثبت هزینه، فایلهای صفحه گسترده و یادآوریهای بانکی از جمله این ابزارها هستند. انتخاب ابزار باید بر اساس راحتی استفاده و نیازهای شخصی انجام شود، نه پیچیدگی آن.
برخی افراد ترجیح میدهند از دفترچه یادداشت سنتی استفاده کنند و برخی دیگر از نسخههای دیجیتال. مهم این است که ابزار انتخابشده به صورت منظم به کار گرفته شود. بررسی هفتگی یا ماهانه گزارشها نیز به حفظ نظم کمک میکند.
ابزارها جایگزین فکر کردن و تصمیمگیری نیستند، بلکه فقط کار را سادهتر میکنند. ضرورت افزایش سواد مالی اینجاست که فرد بداند چگونه از این امکانات برای بهبود تصمیمهای خود استفاده کند، نه اینکه صرفاً به آنها وابسته شود.
۴- یادگیری مداوم
شرایط اقتصادی و ابزارهای مالی به مرور تغییر میکنند و به همین دلیل یادگیری باید مستمر باشد. فردی که زمانی دانش کافی داشته، ممکن است با گذشت زمان نیاز به بهروزرسانی اطلاعات خود پیدا کند. دنبال کردن منابع معتبر و بازنگری دورهای دانش شخصی اهمیت دارد.
یادگیری مداوم به معنای مطالعه سنگین و هرروزه نیست. میتوان با اختصاص زمان محدود اما منظم در هفته، سطح آگاهی را حفظ و ارتقا داد. گفتوگو با افراد باتجربه و بررسی تجربههای واقعی نیز بخشی از این فرآیند است.
نگرش یادگیری مادامالعمر باعث میشود فرد در برابر تغییرات آمادهتر باشد. ضرورت افزایش سواد مالی در این مرحله آن است که مدیریت پول یک مهارت ایستا نیست و نیاز به مراقبت و بهروزرسانی مداوم دارد.
سوالات متداول درباره افزایش سواد مالی
بسیاری از افراد در مسیر یادگیری مدیریت پول با پرسشهای مشابهی روبهرو میشوند. پاسخ به این سوالات میتواند ابهامات رایج را برطرف کند و مسیر را روشنتر سازد. در ادامه به چند مورد از پرتکرارترین سوالات پرداخته میشود.
– آیا برای افزایش سواد مالی حتماً باید درآمد بالایی داشت؟
خیر. اتفاقاً با درآمد محدود، اهمیت مدیریت درست پول بیشتر میشود. مهارت اصلی در اولویتبندی و استفاده بهینه از منابع موجود است، نه مقدار درآمد.
– از چه سنی میتوان یادگیری سواد مالی را شروع کرد؟
هر سنی مناسب است، اما هرچه زودتر آغاز شود، نتیجه بهتری خواهد داشت. حتی آموزش مفاهیم ساده به نوجوانان میتواند عادتهای مفیدی در آنها ایجاد کند.
– آیا مطالعه کتاب به تنهایی کافی است؟
مطالعه پایه خوبی ایجاد میکند، اما بدون تمرین عملی اثر محدودی دارد. بودجهبندی واقعی، ثبت هزینهها و پسانداز منظم باید در کنار مطالعه قرار گیرد تا دانش به مهارت تبدیل شود.
– چقدر زمان لازم است تا نتیجه ملموس دیده شود؟
این موضوع به میزان نظم و تمرین فرد بستگی دارد. معمولاً پس از چند ماه پایبندی به بودجهبندی و پسانداز، تغییرات اولیه قابل مشاهده است. نتایج عمیقتر در بلندمدت ظاهر میشوند.
– آیا سواد مالی فقط برای سرمایهگذاری است؟
خیر. بخش مهمی از آن به مدیریت درآمد، کنترل هزینه، پسانداز و بدهی مربوط میشود. سرمایهگذاری تنها یکی از مراحل پیشرفتهتر این مهارت است.
– در شرایط تورمی چه باید کرد؟
در چنین شرایطی حفظ ارزش پول اهمیت بیشتری پیدا میکند. ترکیب پسانداز منظم با روشهای کمریسکتر حفظ ارزش میتواند کمککننده باشد. در این میان ضرورت افزایش سواد مالی بیش از پیش احساس میشود، چون تصمیمهای ناآگاهانه زیان بیشتری به همراه دارد.
– آیا میتوان بدون کمک متخصص این مهارت را آموخت؟
بله، بسیاری از مفاهیم پایه با مطالعه منابع معتبر و تمرین شخصی قابل یادگیری هستند. در مسائل پیچیدهتر میتوان در صورت نیاز از مشورت تخصصی استفاده کرد.
سخن پایانی ضرورت افزایش سواد مالی
سواد مالی مهارتی است که تأثیر آن به مرور در زندگی فرد نمایان میشود. کسانی که این توانایی را تقویت میکنند، معمولاً تصمیمهای آرامتر و منطقیتری در مورد پول میگیرند. آنها کمتر دچار استرس مالی میشوند و کنترل بیشتری بر مسیر زندگی خود احساس میکنند.
مسیر افزایش این مهارت پیچیده یا دور از دسترس نیست. با شناخت مفاهیم پایه، تمرین منظم بودجهبندی، پسانداز هدفمند و مدیریت آگاهانه بدهی میتوان گامهای مؤثری برداشت. مهم آن است که یادگیری با عمل همراه شود و به عادت تبدیل گردد.
بسیاری از تغییرات بزرگ مالی از تصمیمهای کوچک و مستمر آغاز میشوند. کنار گذاشتن بخشی از درآمد، ثبت هزینهها یا پرهیز از خریدهای احساسی، در ظاهر ساده هستند اما اثر تجمعی قابل توجهی دارند. صبر و نظم در این مسیر نقش کلیدی ایفا میکند.
نکته آخر ضرورت افزایش سواد مالی اینکه، بیش از آنکه به شرایط بیرونی وابسته باشد، به انتخاب شخصی افراد مربوط است. هر کسی میتواند با شروع از نقطه فعلی خود، به تدریج وضعیت مالیاش را بهبود ببخشد. این مهارت نهتنها به مدیریت بهتر پول کمک میکند، بلکه آرامش و اعتمادبهنفس بیشتری نیز به همراه میآورد.

